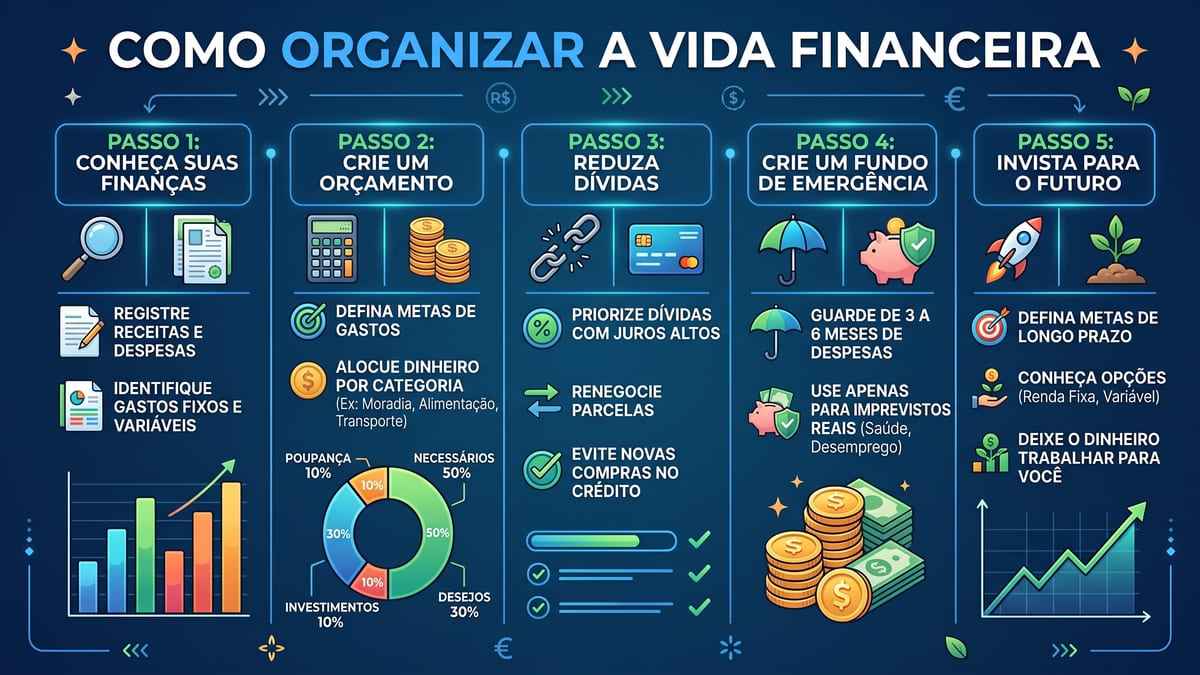
Como organizar a vida financeira
10 min de leitura
Neste artigo
Por que é tão difícil organizar a vida financeira?
Gerenciar as finanças é essencial para a sua saúde e o seu bem-estar financeiro. No entanto, essa tarefa pode ser estressante. Este guia mostra como organizar a vida financeira e sair do aperto com passos simples e na ordem certa.
Afinal, há muitas coisas com que se preocupar. Você precisa controlar contas e dívidas, pagar boletos em dia e guardar dinheiro para emergências. Além disso, precisa pensar em metas de longo prazo, como a aposentadoria.
Portanto, organizar as finanças não precisa ser difícil. Você lista suas contas, entende sua situação, protege seu caixa e só então negocia. Ao longo do texto, você vai ver dicas para organizar as finanças pessoais. Também vai aprender como economizar dinheiro no dia a dia.
O que é educação financeira e qual a importância do planejamento financeiro
Primeiramente, entenda o que é educação financeira. Ela reúne os conhecimentos e hábitos que ajudam você a decidir bem sobre o dinheiro. Ou seja, ela ensina a gastar, poupar e investir com consciência.
Por isso, a importância do planejamento financeiro é enorme. Com um plano claro, você reduz o estresse, evita novas dívidas e assume o controle da rotina.
Leia também:
Por que não consigo guardar dinheiro?
Muita gente faz essa pergunta. Em geral, falta visão sobre para onde o dinheiro vai. Além disso, o PIX e o cartão de crédito deixam o gasto tão rápido que ele passa despercebido.
Por outro lado, o impulso também pesa. Para saber como parar de gastar por impulso, espere 48 horas antes de qualquer compra não planejada. Depois desse prazo, muitas vontades simplesmente passam.
O passo a passo definitivo de como sair das dívidas
Você já deve ter ouvido o conselho: “pague suas dívidas o quanto antes”. Parece lógico. No entanto, pagar às pressas pode levar a acordos ruins, fechados no desespero. Por isso, a ordem dos passos faz toda a diferença.
Antes de tudo, reconheça a dívida. Não fuja nem se esconda dos credores. Por outro lado, não negocie por impulso ou por medo. Primeiro você entende sua situação, depois se protege e só então negocia.
Passo 1: liste suas contas e entenda sua situação real
Organize todas as suas contas financeiras em uma planilha. Isso inclui seus ativos e passivos. Se preferir, use papel, um arquivo ou uma pasta. Seja qual for o sistema, separe as contas por categoria.
Sua lista deve ter um formato parecido com este:
- Contas correntes e contas digitais, como Nubank e Itaú;
- Poupança;
- Previdência privada e planos de aposentadoria;
- Saldo do FGTS;
- Contas de investimento, como Tesouro Direto e CDB;
- Financiamento imobiliário;
- Cartões de crédito e cheque especial;
- Empréstimos pessoais e consignados;
- Financiamento de carro;
- Financiamento estudantil, como o Fies;
- Seguro de vida.
Cada conta deve ter uma linha separada. Anote o valor, a parcela e os juros de cada dívida. Além disso, consulte seu CPF no Serasa para ver o quadro completo.
Fique atento a um sinal de alerta. Você paga a parcela todo mês, mas a dívida não diminui? Então a situação é crítica e exige estratégia.
Passo 2: monte uma reserva de proteção antes de negociar
Em seguida, construa uma reserva de proteção antes de qualquer negociação. Ela evita que você aceite o primeiro acordo por falta de folga no caixa.
Comece com o que der. Mesmo um valor pequeno já cria fôlego. Mais adiante, você vê como ampliar essa reserva até a meta ideal.
Passo 3: negocie do jeito certo, no momento certo
Agora sim, entre na negociação. Você precisa reduzir o valor total das suas dívidas com uma estratégia. Quem quer saber como sair das dívidas ganhando pouco deve seguir esta lógica. O segredo não é achar mais dinheiro para pagar, e sim negociar bem.
Conheça também seus direitos. A Lei do Superendividamento (Lei 14.181/2021) protege o consumidor de boa-fé. Ela vale para quem não consegue pagar as dívidas sem comprometer o básico. A lei prevê um plano de pagamento de até cinco anos, com primeira parcela em até 180 dias.
No entanto, descontos e prazos variam de caso a caso. Se precisar de apoio, procure o Procon ou a Defensoria Pública.
Como renegociar dívidas de cartão de crédito
Veja como renegociar dívidas de cartão de crédito. Primeiro, ligue para o banco e peça uma simulação de parcelamento. Depois, compare as taxas com as do rotativo. Não aceite a primeira proposta feita sob pressão de cobrança. Além disso, peça tudo por escrito.
Qual dívida pagar primeiro depois do acordo
Com os acordos fechados, defina a ordem de pagamento. As estratégias mais comuns são a avalanche e a bola de neve.
Na avalanche, você paga o mínimo de cada dívida. Contudo, prioriza aquela com a maior taxa de juros. Já na bola de neve, você quita primeiro o menor saldo. Depois, avança para as demais. Escolha o método que você consegue manter.
Você também pode consolidar suas dívidas com um empréstimo de juros menores. No entanto, compare o custo efetivo total antes de fechar.
Dicas práticas para limpar o nome
Seu nome está negativado? Então siga estas dicas práticas para limpar o nome:
- Consulte seu CPF no Serasa e no SPC;
- Reconheça a dívida e não evite o credor;
- Priorize as dívidas que travam crédito ou serviços essenciais;
- Guarde os comprovantes de todos os acordos;
- Feche apenas parcelas que cabem no seu orçamento.
Como montar um orçamento familiar que realmente funciona
Crie um orçamento
Depois de listar suas contas, crie seu orçamento. Para isso, faça um levantamento da sua renda mensal e das suas despesas.
Inclua todas as fontes de renda. Some o salário, o aluguel recebido, os rendimentos de investimentos e os trabalhos extras.
Depois, divida as despesas fixas do mês. Entram aqui moradia, luz, água, gás, alimentação, transporte, saúde, dívidas e seguros.
Se sobrar dinheiro, você pode poupar. No entanto, se o mês fechar zerado, você gasta demais e precisa ajustar.
Como funciona o método 50 30 20
Para organizar tudo, muita gente pergunta como funciona o método 50 30 20. Ele divide sua renda líquida em três partes:
- 50% para necessidades: moradia, contas, comida e transporte;
- 30% para desejos: lazer, streaming e restaurantes;
- 20% para o futuro: reserva, investimentos e quitação de dívidas.
Por exemplo, quem recebe R$ 3.000 destina R$ 1.500 às necessidades. No entanto, se essa divisão não couber, adapte os percentuais. Reduza os desejos e reforce a parte da reserva e das dívidas.
Monitore seus gastos e controle os gastos mensais
Continue monitorando seus gastos, mesmo que a renda supere as despesas. Assim, você aprende como controlar os gastos mensais e encontra pequenos ajustes. Veja alguns exemplos:
- Cancele assinaturas de streaming e academias que você não usa;
- Compare seus comprovantes com o extrato do banco todo mês;
- Defina um limite semanal para lazer e pague só até esse valor.
Você também pode usar um aplicativo de controle de despesas. Alguns são gratuitos e oferecem serviços básicos. Outros cobram por recursos mais completos. Se preferir, controle tudo em uma planilha.
Construindo seu futuro: reserva de emergência e automação
Passo a passo para montar reserva de emergência
A reserva protege você de novas dívidas. Veja o passo a passo para montar reserva de emergência, ampliando o valor que você já começou:
- Calcule seu custo mensal essencial.
- Defina a meta de 3 a 6 meses de despesas.
- Guarde um valor pequeno, mas regular.
- Escolha uma aplicação segura e com liquidez diária.
- Use o dinheiro somente em emergências reais.
O Tesouro Selic e alguns CDBs com liquidez diária costumam atender bem. Antes de decidir, compare a rentabilidade e as regras.
Estabeleça suas metas financeiras
Metas financeiras andam de mãos dadas com a gestão do dinheiro. Com objetivos claros, você mantém o foco e reduz o estresse. Siga esta ordem:
- Liste seus objetivos, como quitar dívidas, entrada de um imóvel ou aposentadoria.
- Defina um prazo para cada um. A reserva é de curto prazo. A entrada do imóvel é de médio prazo. A aposentadoria é de longo prazo.
- Crie um plano. Decida se vai cortar gastos ou poupar mais.
- Reavalie o plano em intervalos regulares.
Automatize suas economias
Aproveite todas as oportunidades para poupar automaticamente. Por exemplo, programe uma transferência para o dia em que o salário cai. Você pode usar o PIX agendado ou as caixinhas do banco digital.
Além disso, veja se sua empresa oferece previdência privada com contribuição equivalente. Quem faz a declaração completa do Imposto de Renda pode ainda reduzir o imposto a pagar. Você também pode usar o débito automático, que às vezes tem desconto.
Analise suas contas regularmente
Revise suas contas de tempos em tempos. Você escolhe a frequência: semanal, mensal, trimestral ou semestral. Essa análise mostra se você atinge seus objetivos e onde gasta seu dinheiro. Além disso, revela taxas inesperadas.
Aproveite também para revisar seu relatório de crédito no Serasa. Se encontrar erros, reporte-os.
Ferramentas, planilhas e ajuda especializada
Modelo de planilha e melhores aplicativos
Um bom modelo de planilha de orçamento familiar tem abas para renda, despesas e dívidas. Além disso, ele calcula o saldo do mês sozinho.
Entre os melhores aplicativos para controle financeiro, muitos são gratuitos. Mobills e Organizze, por exemplo, categorizam seus gastos. Nubank e Itaú também mostram resumos no próprio app.
Como investir no Tesouro Direto mensalmente
Com a reserva pronta e as dívidas sob controle, você pode investir com constância. Muitos investidores aprendem como investir no Tesouro Direto mensalmente com aportes pequenos. Assim, criam o hábito sem sentir peso no bolso.
Procure a melhor corretora taxa zero para reserva de emergência. Compare custos, facilidade e segurança. Se você já é cliente do Itaú, avalie se o aplicativo íon vale a pena para organizar investimentos. Ele reúne tudo em um só lugar, mas compare as taxas.
Busque aconselhamento de um profissional financeiro
A vida traz surpresas, e é comum sair do caminho. Por isso, peça ajuda quando precisar. Uma consultoria financeira pessoal online orienta você sobre dívidas, metas e investimentos.
Além disso, um profissional avalia se seus objetivos são realistas. Ele também mostra como chegar mais perto deles.
Comece hoje mesmo
Lidar com finanças pode ser complicado, principalmente sem experiência ou com dívidas. No entanto, a ordem certa ajuda você a assumir o controle do seu dinheiro. Entenda sua situação, proteja seu caixa e só então negocie.
Basta um pouco de esforço e disciplina no início. Depois, tudo fica mais fácil à medida que você se adapta.
Pronto para agir? Baixe a planilha de controle financeiro Excel grátis e monte seu orçamento hoje. Depois, avalie com calma o feirão limpa nome online para fechar acordo que caiba no bolso. Se quiser aprofundar, procure um curso prático de organização financeira.
Este conteúdo tem caráter educativo e não substitui a orientação de um profissional. Portanto, avalie sua situação antes de decidir.