Educação Financeira: O Que É e Como Começar do Zero
7 min de leitura
Neste artigo
- O que é educação financeira e como ela muda a sua vida
- Erros financeiros mais comuns: por que tanta gente se endivida
- Como começar do zero: passo a passo para organizar as finanças pessoais
- Evoluindo: das dívidas aos investimentos
- Ferramentas e recursos para aprender e acompanhar seu dinheiro
- Conclusão: seu próximo passo começa hoje
O que é educação financeira e como ela muda a sua vida
Você sabe o que é educação financeira? Ela é o conjunto de conhecimentos e hábitos que ajudam você a cuidar bem do seu dinheiro. Portanto, ela influencia desde a compra do mercado até a sua aposentadoria.
Sua saúde financeira é a base para alcançar seus objetivos. Além disso, ela traz tranquilidade diante dos imprevistos. Quanto mais você entende sua renda, suas dívidas, seu crédito e suas despesas, melhores são suas decisões.
Neste guia, você aprende como organizar as finanças pessoais e como economizar dinheiro ganhando pouco. Depois, você descobre como começar a investir. Assim, você transforma teoria em prática.
Educação financeira na prática
Alfabetização financeira significa entender conceitos de dinheiro e usar essas habilidades todos os dias. Em outras palavras, você decide se controla seu dinheiro ou se ele controla você.
Com esse conhecimento, você ganha confiança. Consequentemente, evita o endividamento excessivo e faz seu dinheiro render. Além disso, você se prepara para a aposentadoria.
Leia também:
Por que ela nunca foi tão importante
O mundo financeiro está cada vez mais complexo. Por outro lado, o auxílio do governo nem sempre é suficiente. Além disso, suas finanças afetam sua saúde, seus relacionamentos e sua rotina.
A falta de educação financeira gera dívidas sem fim e crédito ruim. Ela também aumenta o risco de cair em golpes. Por isso, você precisa aprender a proteger seu patrimônio.
Erros financeiros mais comuns: por que tanta gente se endivida
Primeiramente, entenda que errar com dinheiro é normal. No entanto, alguns erros se repetem muito e custam caro. Veja os principais:
- Não anotar os gastos: sem registro, você não sabe para onde o dinheiro vai.
- Usar o cartão como extensão do salário: a fatura chega e o dinheiro não existe.
- Recorrer ao rotativo e ao cheque especial: os juros dessas linhas estão entre os mais altos do mercado.
- Viver sem reserva: qualquer imprevisto vira dívida nova.
- Comprar por impulso: promoções e parcelas longas escondem o custo real.
- Investir sem entender: promessas de lucro fácil geralmente escondem golpes.
Além disso, muita gente mistura as contas pessoais com as do negócio. Portanto, separe sempre os dois orçamentos.
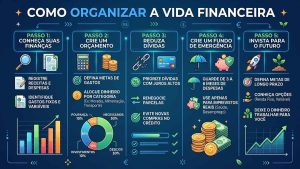
Como começar do zero: passo a passo para organizar as finanças pessoais
A boa notícia é que você pode começar hoje mesmo. Você não precisa ganhar muito. Basta seguir quatro passos simples.
1. Crie um orçamento com uma planilha de gastos mensais gratuita
Primeiramente, anote quanto você ganha depois dos impostos. Em seguida, liste suas despesas fixas, como aluguel, contas e transporte. Depois, registre os gastos variáveis e os itens não essenciais.
Você pode usar uma planilha de gastos mensais gratuita para isso. Assim, você vê para onde seu dinheiro vai. Consequentemente, descobre o que pode cortar.
2. Aplique a regra 50-30-20
Você quer saber como funciona a regra 50 30 20? Ela divide sua renda líquida em três partes:
- 50% para necessidades: moradia, comida, saúde e transporte.
- 30% para desejos: lazer, restaurantes e compras.
- 20% para o futuro: reserva, investimentos e quitação de dívidas.
No entanto, trate esses números como ponto de partida. Se sua renda é baixa, as necessidades podem consumir mais. Nesse caso, ajuste os percentuais e mantenha o hábito de poupar.
3. Aprenda como montar uma reserva de emergência
A reserva de emergência é um dinheiro guardado para imprevistos. Ela cobre perdas de emprego, problemas de saúde e consertos urgentes.
Para começar, defina uma meta. Em geral, especialistas recomendam de três a seis meses de despesas. Se você é autônomo, o ideal é guardar mais.
Além disso, deixe esse valor em um investimento seguro e com liquidez diária. Assim, você resgata o dinheiro quando precisar. Depois, use-o somente em emergências reais.
4. Verifique sua pontuação de crédito
Sua pontuação de crédito mostra aos bancos se você paga suas contas em dia. Ela influencia a aprovação de empréstimos e a taxa de juros que você recebe.
Portanto, consulte seu score regularmente nos serviços de proteção ao crédito. Se ele estiver baixo, pague as contas em dia e evite pedir muito crédito.
Dicas para juntar dinheiro rápido
Você precisa de resultados mais rápidos? Então, experimente estas ações:
- Cancele assinaturas que você não usa.
- Compare preços antes de qualquer compra.
- Espere 48 horas antes de comprar por impulso.
- Venda itens parados em casa.
- Guarde o dinheiro assim que o salário cair.
Dica de ouro: pague-se primeiro. Separe sua parcela de poupança antes de pagar qualquer outra conta.
Essas ideias também mostram como economizar dinheiro ganhando pouco. Afinal, pequenas economias, repetidas todo mês, viram grandes resultados.
Evoluindo: das dívidas aos investimentos
Depois de organizar o orçamento, você pode dar o próximo passo. Primeiramente, elimine as dívidas. Em seguida, comece a investir.
Como sair das dívidas passo a passo
- Liste tudo o que você deve: anote valor, juros e prazo de cada dívida.
- Priorize os juros mais altos: cartão rotativo e cheque especial vêm primeiro.
- Negocie com o credor: peça descontos e prazos melhores, inclusive em feirões de renegociação.
- Corte gastos temporariamente: use a sobra para quitar a dívida.
- Evite novas dívidas: feche a torneira antes de secar o chão.
Além disso, mantenha uma pequena reserva durante esse processo. Assim, um imprevisto não desfaz seu esforço.
Como começar a investir do zero
Investir significa aplicar seu dinheiro para ele render mais do que a inflação. Antes de tudo, tenha sua reserva de emergência pronta. Depois, defina seus objetivos e prazos.
Além disso, comece pelo básico. Renda fixa é mais simples e segura para iniciantes. Conforme você aprende, diversifique com outros produtos.
Diferença entre poupança e Tesouro Direto
A poupança é simples e conhecida. No entanto, ela costuma render menos que outras opções de renda fixa. Já o Tesouro Direto permite emprestar dinheiro ao governo federal e receber juros por isso.
O Tesouro Selic é o título mais indicado para a reserva de emergência. Ele acompanha a taxa básica de juros e tem liquidez diária. Portanto, compare as regras e os custos antes de escolher.
Ferramentas e recursos para aprender e acompanhar seu dinheiro
Você não precisa fazer tudo sozinho. Hoje, existem ótimos recursos gratuitos e pagos.
Como escolher o melhor aplicativo de controle financeiro
Não espere o extrato do fim do mês. Acompanhe suas finanças todos os dias. Para isso, use seu aplicativo financeiro ou outro de sua preferência.
O melhor aplicativo de controle financeiro é aquele que você usa de verdade. Portanto, escolha um que seja simples, seguro e gratuito. Ele deve categorizar gastos e mostrar metas.
Melhores livros de educação financeira
Os livros ajudam a mudar a mentalidade sobre dinheiro. Entre os melhores livros de educação financeira para iniciantes, destacam-se:
- O Homem Mais Rico da Babilônia: ensina princípios simples de poupança.
- Pai Rico, Pai Pobre: mostra a diferença entre ativos e passivos.
- Me Poupe!: traz dicas práticas em linguagem leve.
- Os Segredos da Mente Milionária: explora como as crenças afetam seu dinheiro.
Consultoria financeira pessoal vale a pena?
Um consultor pode ajudar você a organizar as finanças e a entender produtos financeiros. Além disso, ele cria um plano sob medida para seus objetivos.
Então, consultoria financeira pessoal vale a pena? Sim, principalmente se você tem metas complexas ou pouco tempo. No entanto, escolha um profissional certificado. Além disso, confirme como ele é remunerado, para evitar conflitos de interesse.
Conclusão: seu próximo passo começa hoje
A educação financeira não exige fórmulas mágicas. Ela exige constância. Portanto, comece pequeno, mas comece agora.
Primeiramente, monte seu orçamento e aplique a regra 50-30-20. Em seguida, crie sua reserva e quite as dívidas. Por fim, invista com calma e aprenda sempre.
Agora, aprofunde seus estudos. Faça um curso de finanças pessoais online e leia os livros que indicamos. Além disso, aprenda como abrir conta em corretora de valores. O processo é digital e leva poucos minutos.
Depois, compare as melhores corretoras para pequenos investidores. Veja custos, segurança e facilidade de uso. Por último, descubra o Tesouro Selic e como investir na prática, começando com pequenos valores.
Seu futuro financeiro depende das decisões que você toma hoje. Portanto, dê o primeiro passo agora.